

Destacados
Asistente de gestión de préstamos, tramitador de préstamos hipotecarios, coordinador de préstamos, especialista en documentación de préstamos, asistente de evaluación de riesgos, tramitador de hipotecas, encargado del cierre de préstamos, entrevistador de préstamos, tramitador de créditos, especialista en operaciones de préstamos, tramitador de préstamos al consumo
Detrás de cada hipoteca, préstamo para la compra de un coche o préstamo personal aprobado hay una montaña de papeleo y una persona cuyo trabajo consiste en asegurarse de que todos los documentos, cifras y firmas coincidan antes de que se transfiera el dinero. Esa persona es un gestor de préstamos o un evaluador de préstamos, el profesional meticuloso que convierte una pila de solicitudes, nóminas y extractos bancarios en un préstamo que realmente se aprueba.
Los gestores de préstamos y los evaluadores de crédito trabajan entre bastidores en bancos, cooperativas de crédito y entidades hipotecarias, recopilando y verificando la documentación de los solicitantes, comprobando sus ingresos y su historial crediticio, y asegurándose de que una solicitud cumpla todos los requisitos antes de que siga adelante. Actúan como nexo de unión entre el agente de préstamos que ha captado al cliente, el solicitante que espera ansioso una respuesta y el evaluador de crédito o la entidad crediticia que, en última instancia, da el visto bueno. Cuando falta algún documento, ya sea una declaración de la renta, un justificante de empleo o una explicación de un retiro bancario inusual, la responsabilidad de localizarlo y hacer un seguimiento con el solicitante recae directamente sobre sus hombros.
Mediante el uso de software de tramitación de préstamos, sistemas de información crediticia y herramientas de verificación de documentos, los gestores y evaluadores de préstamos garantizan que los trámites se desarrollen con precisión y dentro de los plazos previstos, lo cual es de vital importancia para un prestatario que intenta formalizar la compra de una vivienda o sustituir un coche averiado. Su trabajo meticuloso y orientado al cumplimiento de los plazos protege a las entidades crediticias de riesgos innecesarios, al tiempo que ayuda a las personas a obtener la financiación que necesitan para algunas de las compras más importantes de sus vidas.
- Ayudar a las personas a alcanzar su objetivo en compras importantes de su vida, como su primera vivienda o su primer coche
- Resolver acertijos complejos localizando la información que falta y las incoherencias
- Desarrollar una carrera profesional estable en el sector bancario y de los servicios financieros con perspectivas claras de promoción
- Dominar un puesto de trabajo basado en procesos en el que se valoran mucho la precisión y la organización
Horario de trabajo
Los gestores y evaluadores de préstamos suelen trabajar en horario laboral habitual, ya sea en una oficina o en un entorno híbrido que combina el trabajo presencial y a distancia, aunque el volumen de trabajo puede aumentar en torno a los cierres de fin de mes o durante los periodos de mayor volumen de préstamos, como cuando bajan los tipos de interés y se produce un aumento de las refinanciaciones. El ritmo de trabajo es constante, pero está marcado por los plazos, ya que los préstamos suelen tener fechas de cierre contractuales que no pueden incumplirse. La mayoría trabaja para bancos, cooperativas de crédito o entidades hipotecarias, aunque algunos lo hacen para agentes hipotecarios independientes.
Funciones habituales
- Recopilar y organizar la documentación de los solicitantes de préstamo, como nóminas, declaraciones de la renta y extractos bancarios
- Comprobación de la veracidad de los datos relativos a los ingresos, el empleo, los activos y el historial crediticio
- Comprobar que las solicitudes de préstamo estén completas antes de remitirlas al departamento de evaluación de riesgos
- Comunicarse con los prestatarios para solicitar la documentación que falte o para pedir aclaraciones
- Coordinarse con los gestores de préstamos, los evaluadores de riesgos y las entidades crediticias a lo largo de todo el proceso de concesión del préstamo
- Introducción y actualización de la información sobre préstamos en el software de gestión de préstamos
- Solicitar tasaciones, comprobaciones de titularidad y otros informes de terceros necesarios
- Revisión de expedientes para comprobar que cumplen con las directrices de la entidad crediticia y la normativa vigente
- Realizar un seguimiento de los expedientes de préstamos en relación con los plazos de formalización e identificar los retrasos con antelación
- Preparación de expedientes de préstamos para su revisión por parte del departamento de evaluación de riesgos y su aprobación definitiva
- Explicar con claridad a los solicitantes de préstamos los requisitos y los pasos a seguir
- Resolución de discrepancias entre la información de la solicitud y los documentos justificativos
Responsabilidades adicionales
- Mantener los expedientes de préstamos, tanto digitales como físicos, bien organizados para las auditorías y el cumplimiento normativo
- Mantenerse al día sobre la normativa en materia de préstamos y las directrices para inversores
- Colaborar en la documentación posterior al cierre y en los controles de calidad de los expedientes
- Formación de nuevos operadores o empleados administrativos en los procedimientos de gestión de expedientes
- Comunicar las novedades sobre el estado de los préstamos a los agentes inmobiliarios o a los socios que nos remiten clientes
- Identificar mejoras en los procesos para acelerar los plazos de tramitación de los préstamos
- Apoyar a las entidades aseguradoras aclarando o volviendo a verificar la información de los prestatarios
- Atender las llamadas de atención al cliente de los prestatarios que tengan dudas sobre su préstamo
La jornada de un gestor de préstamos suele comenzar revisando la lista de expedientes de préstamos activos, comprobando cuáles están más cerca de su fecha de cierre y cuáles requieren un seguimiento urgente. Las primeras horas de la mañana suelen dedicarse a llamar o enviar correos electrónicos a los prestatarios para recordarles los documentos que faltan, ya que la falta de una sola nómina puede retrasar todo un expediente.
A mediodía suelen dedicarse por completo a la revisión de documentos: cotejan las cuentas de resultados con las declaraciones de impuestos, comprueban que las cifras coincidan en los distintos formularios e introducen la información actualizada en el software de tramitación de préstamos. Los tramitadores suelen coordinarse con los gestores de préstamos en relación con los expedientes más complejos y consultan con los evaluadores los expedientes que están pendientes de decisión.
Las tardes pueden consistir en enviar los expedientes completos para su revisión por parte del departamento de suscripción, solicitar tasaciones o estudios de titularidad, e informar a los prestatarios y a los agentes inmobiliarios sobre en qué fase del proceso se encuentra cada préstamo. Mantener todos los expedientes avanzando hacia su fecha de cierre, al tiempo que se detectan las señales de alerta antes de que se conviertan en un problema mayor, es la base constante de este trabajo.
Habilidades interpersonales
- Máxima atención al detalle
- Gran capacidad de organización
- Comunicación clara, tanto escrita como oral
- Paciencia a la hora de hacer un seguimiento de la documentación que falte o que no esté clara
- Gestión del tiempo con plazos estrictos
- Resolución de problemas cuando surgen discrepancias
- Enfoque de atención al cliente con prestatarios ansiosos o frustrados
- Fiabilidad y coherencia en la gestión de tareas repetitivas
- Capacidad para gestionar varios expedientes de préstamos al mismo tiempo
- Discreción en el tratamiento de información financiera confidencial
- Colaboración con agentes de crédito, evaluadores de riesgos y entidades crediticias
- Actitud serena ante la presión a medida que se acercan los plazos
Competencias técnicas
- Software de tramitación de préstamos, como Encompass o Calyx
- Conocimientos sobre los informes de crédito y la puntuación crediticia
- Conocimiento de los métodos de verificación de ingresos y patrimonio
- Conocimiento de la normativa crediticia y los requisitos de cumplimiento
- Conocimientos básicos sobre las directrices de suscripción
- Sistemas de gestión documental y organización de archivos
- Precisión y rapidez en la introducción de datos
- Conocimientos de matemáticas y de cálculo financiero básico
- Conocimiento de productos hipotecarios, de seguros de automóvil o de préstamos personales
- Herramientas de comunicación para la coordinación entre equipos
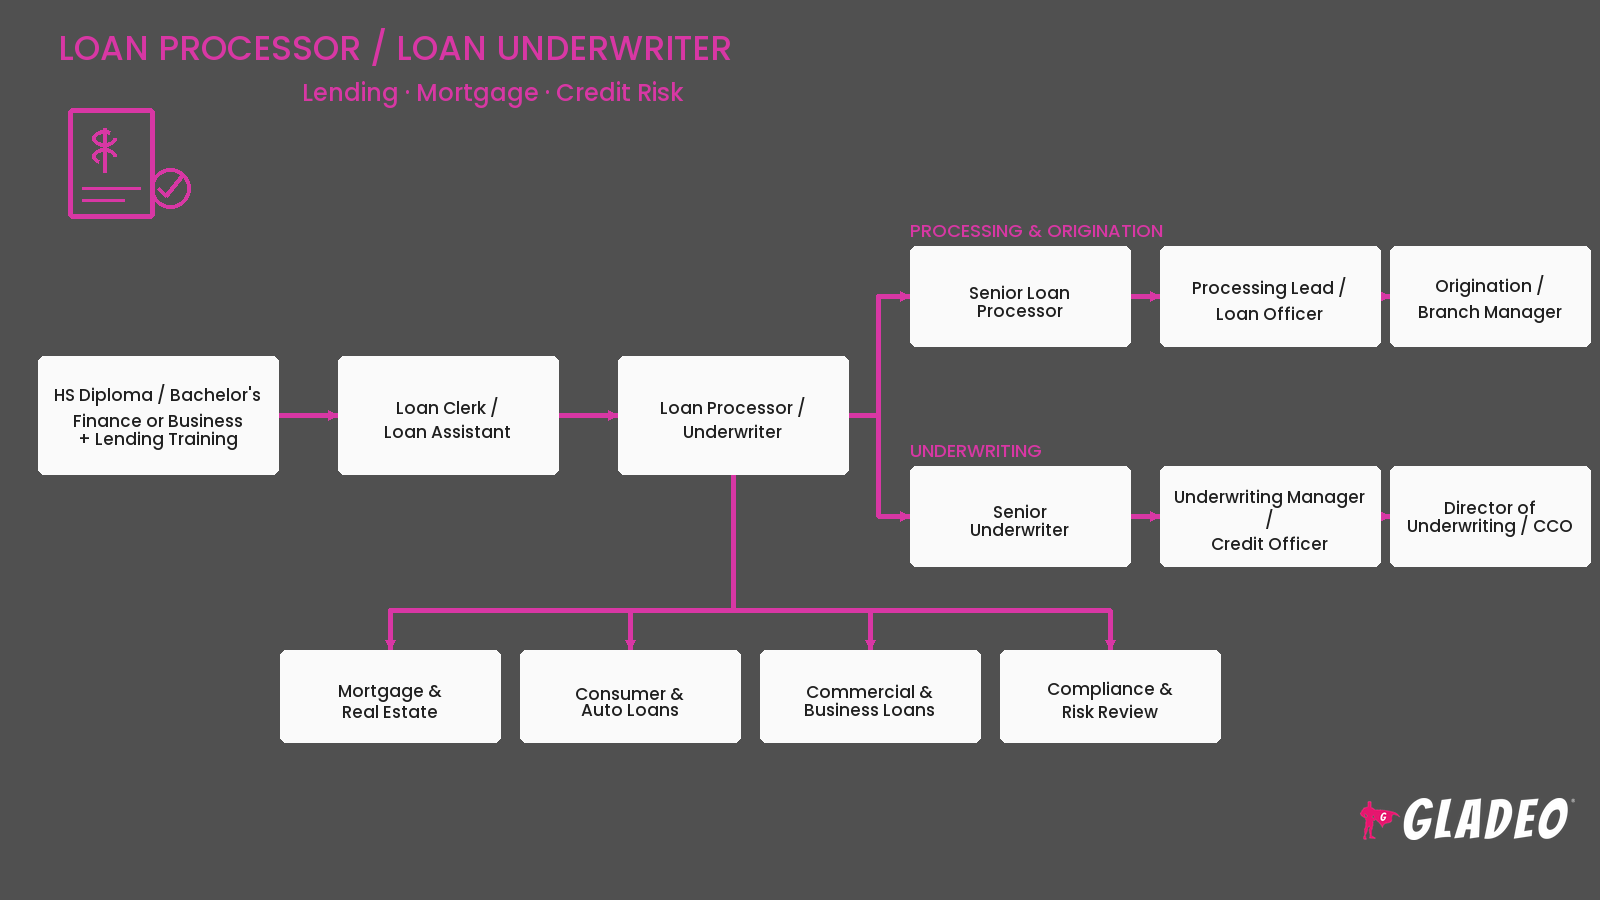
- Técnico de tramitación de préstamos hipotecarios: se encarga de la documentación relacionada con los préstamos para la compra de viviendas y la refinanciación.
- Técnico de tramitación de préstamos para la compra de vehículos: se encarga de tramitar las solicitudes de financiación para la compra de vehículos
- Tramitador de préstamos personales: se encarga de gestionar préstamos al consumo de menor cuantía destinados a diversas necesidades
- Técnico de tramitación de préstamos comerciales: se encarga de la documentación más compleja relacionada con los préstamos a empresas
- Subasegurador junior: revisa expedientes y realiza evaluaciones preliminares de riesgo bajo supervisión
- Responsable sénior de evaluación de riesgos: toma las decisiones finales de aprobación en los expedientes de préstamos más complejos
- Coordinador de formalización: se encarga de las etapas finales de la preparación de un préstamo para su formalización
- Especialista en gestión de préstamos: se encarga de la gestión de los préstamos tras su formalización, incluidos los pagos y los ajustes
- Bancos y cooperativas de crédito
- Empresas hipotecarias y entidades crediticias
- Agencias hipotecarias
- Empresas de financiación de automóviles
- Plataformas de préstamos en línea y de tecnología financiera
- Organismos públicos de vivienda y crédito
- Empresas de títulos de propiedad y de custodia
- Agencias de información crediticia
- Departamentos de financiación inmobiliaria
- Empresas de crédito al consumo
Los gestores y evaluadores de préstamos trabajan bajo una gran presión por cumplir los plazos, ya que un retraso en la tramitación de un expediente puede retrasar la formalización de la compra de una vivienda o dejar al solicitante sin el coche con el que contaba. Esa presión implica que el trabajo exige una precisión constante, incluso cuando hay que gestionar un gran volumen de expedientes en distintas fases del proceso.
El trabajo requiere prestar mucha atención a los detalles y puede resultar repetitivo, ya que exige seguir los mismos pasos de verificación minuciosa en un expediente tras otro, día tras día. Los solicitantes suelen estar estresados o nerviosos durante el proceso, sobre todo cuando se trata de algo tan importante como la compra de una vivienda, por lo que los tramitadores deben mostrar paciencia y comunicarse con claridad, incluso cuando tienen que dar noticias frustrantes sobre documentación que falta o retrasos.
Los requisitos normativos en materia de concesión de préstamos cambian con frecuencia, lo que significa que mantenerse al día con las normas de cumplimiento es una responsabilidad constante, no una tarea puntual. Las épocas de mayor actividad, como cuando bajan los tipos de interés y se dispara la refinanciación, pueden suponer una carga de trabajo notablemente mayor con los mismos plazos ajustados.
- El uso cada vez mayor de sistemas de evaluación automatizada para agilizar las decisiones sobre préstamos sencillos
- Mayor uso de herramientas de carga de documentos digitales y de firma electrónica por parte de los prestatarios
- Aumento de la demanda de profesionales especializados en tecnología financiera y plataformas de préstamos en línea
- Un mayor recurso a la inteligencia artificial para detectar inconsistencias en los documentos
- Ampliación de las modalidades de trabajo a distancia e híbrido en los puestos relacionados con la tramitación de préstamos
- Mayor atención regulatoria hacia la concesión equitativa de préstamos y las prácticas de evaluación de solicitudes libres de sesgos
- Aumento de las aprobaciones inmediatas, basadas en algoritmos, de préstamos personales de menor cuantía
- Aumento del uso de datos de banca abierta para verificar ingresos y activos con mayor rapidez
- Cada vez son más las entidades crediticias que ofrecen procesos de solicitud de hipotecas totalmente digitales y sin papel
- Mayor demanda de sensibilización en materia de ciberseguridad en el tratamiento de datos financieros sensibles
Muchos gestores y evaluadores de préstamos eran, por naturaleza, personas muy organizadas de pequeños: de esos que ordenaban sus carpetas escolares por colores, llevaban un control de su propia paga en un cuaderno o disfrutaban clasificando y ordenando cosas simplemente por el placer de hacerlo. Su facilidad con los números y las tareas minuciosas solía manifestarse desde muy temprano, ya fuera en las clases de matemáticas, al elaborar un presupuesto para un proyecto personal o al administrar el dinero que ganaban en un trabajo a tiempo parcial.
A otros les atraía ayudar a la gente a resolver problemas prácticos, y disfrutaban con tareas como dar clases particulares, trabajar en atención al cliente o ser la persona a la que acudir para resolver cuestiones logísticas. Una combinación de paciencia, precisión y la satisfacción genuina de hacer bien cada detalle solía apuntar hacia una carrera profesional basada en un trabajo meticuloso y orientado a los procesos.
Muchos tramitadores y evaluadores de préstamos comienzan con un título de bachillerato y reciben formación en el puesto de trabajo, aunque un número cada vez mayor de empresas prefiere candidatos con un título de técnico superior o una licenciatura en finanzas, empresariales o un campo relacionado. Los evaluadores de préstamos, que asumen una mayor responsabilidad en la toma de decisiones, suelen necesitar más experiencia y, en ocasiones, certificaciones o licencias adicionales, especialmente en el ámbito de los préstamos hipotecarios. La mayoría de las personas adquieren su experiencia de forma gradual, comenzando como tramitadores y pasando a la evaluación de préstamos a medida que van adquiriendo experiencia.
Los estudiantes pueden cursar asignaturas relacionadas con temas como:
- Administración de Empresas
- Finanzas
- Contabilidad
- Economía
- Comunicaciones empresariales
- Estadísticas
- Derecho mercantil
- Aplicaciones informáticas
- Atención al cliente
- Administración de oficinas
La formación en el puesto de trabajo es fundamental en este ámbito, ya que gran parte del trabajo consiste en familiarizarse con los sistemas, las directrices y las normas de documentación de una entidad crediticia concreta. Las prácticas o los puestos de nivel inicial en bancos o entidades hipotecarias ofrecen a los estudiantes una visión real de cómo se gestionan los expedientes de préstamo, desde la solicitud hasta el cierre. Obtener certificaciones, como las que se ofrecen en materia de tramitación o suscripción de préstamos hipotecarios, puede contribuir a la progresión profesional a lo largo del tiempo.
- Asiste a clases de matemáticas, economía y contabilidad para desarrollar unas sólidas habilidades numéricas
- Practica la organización y la gestión del tiempo a través de proyectos escolares y trabajos a tiempo parcial
- Aprende a manejar programas de hojas de cálculo básicos, como Excel, para prepararte para trabajos que impliquen un gran volumen de datos
- Busca prácticas o trabajos a tiempo parcial en bancos, cooperativas de crédito o entidades hipotecarias
- Aprende cómo funcionan los préstamos y el crédito a través de cursos o recursos sobre finanzas personales
- Únete a un club de negocios o de finanzas en el instituto
- Practica una comunicación escrita clara mediante ejercicios de correo electrónico y redacción de cartas
- Desarrolla sólidas habilidades de atención al cliente a través de trabajos a tiempo parcial en el sector minorista o de servicios
- Busca puestos de nivel inicial, como cajero de banco o empleado de préstamos, como punto de partida
- Asiste a ferias de empleo y habla con profesionales que trabajan en el sector crediticio o bancario
- Practica cómo organizarte con los plazos utilizando agendas o herramientas digitales
- Descubre los programas de certificación en negocios o finanzas que ofrecen los centros de formación profesional locales
- Programas de administración de empresas o finanzas que incluyan asignaturas sobre préstamos o crédito al consumo
- Amplia oferta de prácticas en bancos locales, cooperativas de crédito o entidades hipotecarias
- Profesores con experiencia real en el sector bancario o crediticio
- Curso sobre normativa financiera y conceptos básicos de cumplimiento normativo
- Acceso a cursos de formación o preparación para la obtención de certificados en materia de tramitación o evaluación de hipotecas
- Servicios de orientación profesional con contactos en bancos y entidades crediticias de la región
- Programas que ofrecen prácticas con software financiero u hojas de cálculo
- Horarios flexibles para los estudiantes que compaginan sus estudios con un trabajo a tiempo parcial
- Costes del programa razonables en relación con los salarios iniciales del sector
- Antiguos alumnos que desarrollan con éxito su carrera profesional en el sector bancario, crediticio o de servicios financieros
- Programas que hacen hincapié en la atención al detalle y en el desarrollo de habilidades organizativas
- Oportunidades para conocer los trámites relacionados tanto con las hipotecas como con los préstamos al consumo
- Solicita puestos de nivel inicial, como empleado de préstamos, asistente de préstamos o cajero de banco, para empezar.
- Destaca en tu currículum tus habilidades organizativas, tu atención al detalle y tu fiabilidad
- Busca ofertas de empleo en portales de empleo y en las páginas de empleo de bancos o cooperativas de crédito para encontrar vacantes de operador
- Plantéate empezar en un banco local pequeño o en una cooperativa de crédito para adquirir una amplia experiencia
- Establece contactos con profesionales del sector bancario a través de ferias de empleo locales o eventos comunitarios
- Practica cómo explicar en las entrevistas cómo te organizas y cómo gestionas los plazos.
- Obtén una certificación básica en tramitación de préstamos para destacar ante los empleadores
- Prepárate para hablar de tu facilidad para trabajar con números y con trámites administrativos detallados
- Mostrar entusiasmo por aprender los sistemas y procedimientos de una entidad crediticia concreta
- Haz un seguimiento profesional y rápido tras las entrevistas para demostrar tu fiabilidad
- Muéstrate dispuesto a empezar en un puesto relacionado, como el de atención al cliente, para abrirte camino en la empresa
- Infórmate sobre los productos de crédito específicos que ofrece una empresa antes de acudir a la entrevista
- Gánate una reputación de precisión, rapidez y seguimiento fiable de los expedientes
- Aprende los aspectos relacionados con la suscripción para pasar de ser tramitador a suscriptor
- Obtener certificaciones en evaluación de hipotecas o tramitación de préstamos
- A medida que adquieras experiencia, ve asumiendo expedientes de préstamos más complejos, como hipotecas comerciales o hipotecas de gran cuantía.
- Establecer relaciones de trabajo sólidas con los gestores de préstamos y los evaluadores de riesgos
- Orientar a los nuevos procesadores y compartir las mejores prácticas para mantenerse organizado
- Aspirar a puestos de responsabilidad, como responsable sénior de tramitación, director de suscripción o supervisor de operaciones
- Mantente al día de los cambios normativos para seguir siendo un experto de confianza y de referencia en el equipo
Páginas web:
- Asociación de Banqueros Hipotecarios - mba.org
- Asociación Nacional de Gestores Hipotecarios - namp.org
- Asociación Americana de Banqueros - aba.com
- Oficina para la Protección Financiera del Consumidor - consumerfinance.gov
- Administración Nacional de Cooperativas de Crédito - ncua.gov
- Noticias hipotecarias diarias - mortgagenewsdaily.com
- Asociación Nacional de Cooperativas de Crédito Federales - nafcu.org
- HousingWire - housingwire.com
- Guía del escocés - scotsmanguide.com
- Asociación Americana de Servicios Financieros - afsaonline.org
- Asociación Nacional de Agentes Inmobiliarios - nar.realtor
- Bankrate - bankrate.com
Libros:
- «La tramitación de hipotecas simplificada», de Vincent A. Tuccillo
- Guía práctica sobre financiación residencial para agentes de crédito, de Gibran Nicholas
- Cómo funciona realmente el sector hipotecario e inmobiliario, por Sean R. Young
- «La suscripción: la frontera eficiente del sector de los seguros», de David Sandberg
- «The Total Money Makeover», de Dave Ramsey
Si descubres que el puesto de gestor de préstamos o de evaluador de préstamos no es lo tuyo, tus habilidades organizativas y financieras te serán útiles en muchas otras profesiones relacionadas.
- Responsable de préstamos
- Suscriptor de seguros
- Cajero de banco
- Analista de crédito
- Agente hipotecario
- Especialista en cumplimiento normativo
- Responsable de depósitos en garantía
- Representante de servicios financieros
- Empleado de contabilidad de cuentas por pagar y por cobrar
- Examinador de títulos de propiedad
Sección de noticias
Ofertas de empleo destacadas
Cursos y herramientas en línea